¿QUÉ ESPERA EL TRIBUNAL DE CUENTAS PARA AUDITAR LAS OBRAS DE CLORINDA?
Las denuncias públicas sobre presuntas irregularidades en determinadas obras ejecutadas por la Municipalidad de Clorinda ya han trascendido ampliamente el ámbito local.
La prensa provincial y nacional se ha hecho eco de cuestionamientos sobre costos de obras públicas que, cuanto menos, merecen una explicación documentada. Y entonces surge una pregunta inevitable:
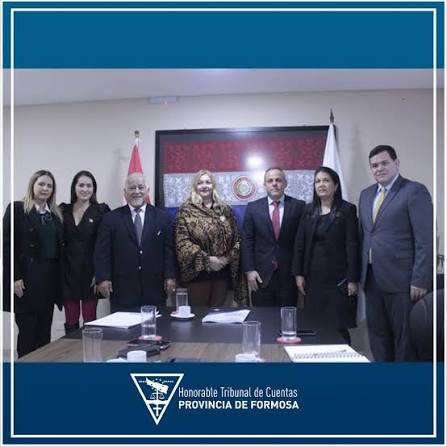
¿QUÉ ESPERA EL TRIBUNAL DE CUENTAS DE LA PROVINCIA PARA INTERVENIR?
No necesita que un ciudadano golpee su puerta para recordarle cuáles son sus atribuciones. El artículo 203 de la Constitución de Formosa le encomienda expresamente el control externo de la gestión económica, financiera y patrimonial de la hacienda pública provincial y municipal, incluyendo el análisis de hechos, actos u omisiones de los cuales pudiera derivarse un perjuicio patrimonial para el Estado.
Pero dice todavía más: el Tribunal puede ordenar auditorías a dependencias municipales que administren fondos públicos. La Ley Provincial 1.216, además, le permite realizar auditorías financieras y exámenes especiales, fiscalizar la utilización de los recursos públicos y controlar las cuentas de inversión de los fondos municipales.
Entonces no hacen falta discursos. Qué se requieran los expedientes de las obras cuestionadas. Que se determine cuánto se presupuestó, cuánto se pagó, quién cobró, qué se construyó efectivamente y cuánto valía realmente lo ejecutado.
Si todo fue correcto, la auditoría servirá para demostrarlo.
Y si no lo fue, el Tribunal de Cuentas deberá determinar las responsabilidades que correspondan.
Porque controlar los fondos públicos municipales no es una gentileza institucional.
Es precisamente una de las funciones para las que existe el Tribunal de Cuentas.


